Vipps

Screenshots
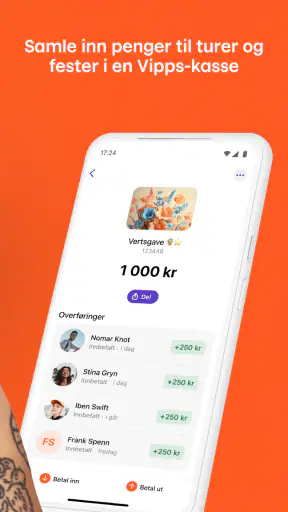
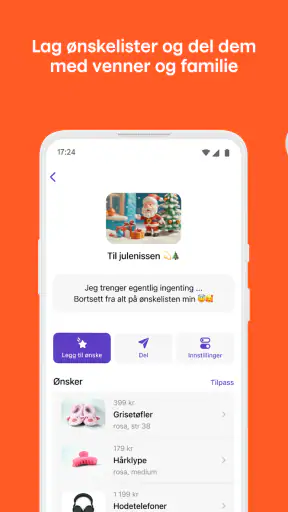
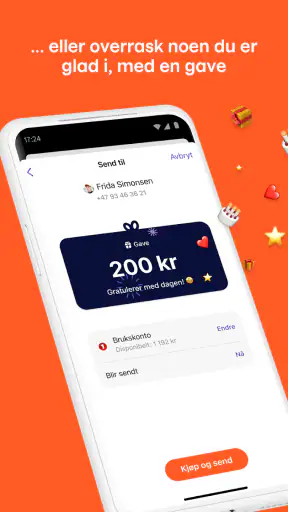
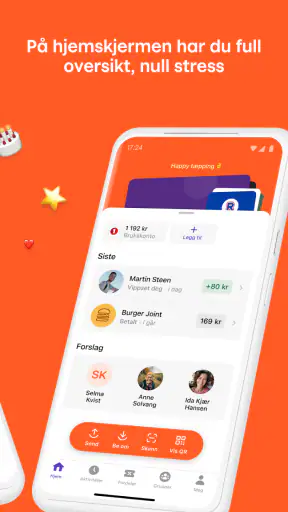
Details
- Bewertung
- 4,1
- Version
- 10.34.1
- Entwickler
- Vipps MobilePay AS
Beim Bezahlen und Geldempfangen merkt man schnell, ob eine Finanz-App im Alltag wirklich durchdacht ist. Ich habe Vipps mit genau diesem Blick betrachtet: nicht als hübsche Store-Seite, sondern als Werkzeug für Situationen, in denen eine Zahlung ohne Umwege funktionieren soll. Die App stammt von Vipps MobilePay AS, ist kostenlos und richtet sich an Nutzer, die digitale Zahlungen möglichst unkompliziert erledigen möchten.
Mein Eindruck fällt grundsätzlich positiv aus, aber nicht völlig unkritisch. Vipps kann besonders dann angenehm sein, wenn die andere Person oder der jeweilige Händler ebenfalls darauf eingestellt ist. Der entscheidende Vorteil liegt weniger in einer langen Liste spektakulärer Funktionen als im kurzen Weg zwischen „Ich muss bezahlen“ und „Die Zahlung ist erledigt“. Gleichzeitig hängt ein Teil der Erfahrung von der Einrichtung, dem verwendeten Gerät und der Situation außerhalb der App ab.
Wo die Nutzung im Alltag ins Stocken geraten kann
Die häufigste Hürde bei einer Zahlungs-App ist nicht unbedingt die Zahlung selbst, sondern der Moment davor. Wer Vipps zum ersten Mal öffnet, erwartet verständlicherweise, dass nach wenigen Eingaben alles bereit ist. In der Praxis sollte man sich trotzdem Zeit nehmen, die eigenen Kontaktdaten und die angebotenen Einrichtungsschritte sauber zu prüfen. Eine kleine Unstimmigkeit bei Telefonnummer, Konto oder Bestätigung kann später wie ein Fehler in der App wirken, obwohl die Ursache bereits bei der Anmeldung liegt.
Gerade bei Finanz-Apps ist außerdem wichtig, dass man nicht jede Verzögerung sofort als App-Problem interpretiert. Eine Zahlung kann von einer Bestätigung, einer Geräteverbindung oder der beteiligten Bank abhängen. Wenn eine Person kein Geld erhält, heißt das nicht automatisch, dass Vipps die Transaktion falsch verarbeitet hat. Ich würde deshalb zuerst den Status in der App prüfen und erst danach die Zahlung erneut anstoßen. Mehrfaches Tippen auf „Senden“ ist bei Geldbewegungen keine gute Gewohnheit.
Eine weitere praktische Stolperfalle entsteht, wenn man zwischen mehreren Geräten wechselt. Wer die App auf einem neuen Smartphone einrichtet oder nach einer längeren Pause wieder verwendet, sollte nicht davon ausgehen, dass die alte Sitzung einfach weiterläuft. Bei einer Finanzanwendung ist eine erneute Bestätigung eher ein Sicherheits- als ein Komfortproblem. Das kann lästig sein, ist aber besser, als wenn eine Zahlungs-App den Gerätewechsel völlig unkritisch behandelt.
Auch die Erwartung an die Reichweite sollte realistisch bleiben. Vipps ist kein universeller Ersatz für jede Karte, jede Bank-App oder jedes Bargeld. Der Nutzen ist am größten, wenn der Empfänger, der Händler und der jeweilige Zahlungsweg zusammenpassen. Für eine spontane Zahlung an jemanden, der Vipps nicht verwendet oder lieber eine klassische Überweisung möchte, kann der Vorteil schnell verschwinden.
Was ich vor der ersten Zahlung kontrollieren würde
Vor dem ersten echten Geldtransfer würde ich die App nicht erst an der Kasse kennenlernen. Ich würde sie in Ruhe öffnen, die eigenen Angaben kontrollieren und mir ansehen, welcher Bestätigungsschritt beim Bezahlen verlangt wird. Das klingt banal, spart aber Stress, wenn gerade eine Schlange hinter einem wartet oder ein Freund auf die Rückzahlung wartet.
Hilfreich ist auch, die App nicht unmittelbar nach einer Aktualisierung in einer wichtigen Situation zu testen. Die aktuelle Version ist 10.34.1, und wie bei jeder regelmäßig gepflegten App kann sich die Oberfläche nach einem Update etwas anders anfühlen. Ich würde nach einer Aktualisierung einmal die Startansicht öffnen und prüfen, ob die gewohnten Zahlungswege noch dort liegen, wo ich sie erwarte. So verwechselt man eine geänderte Navigation nicht mit einer fehlenden Funktion.
Vipps läuft ab iOS beziehungsweise Android in der angegebenen Umgebung ab 8.0. Für ein älteres Gerät ist das eine nützliche Orientierung, aber die Betriebssystemversion allein garantiert noch keine reibungslose Nutzung. Entscheidend sind auch ein stabiler Gerätezustand, ausreichend Speicher und eine funktionierende Internetverbindung. Wenn eine App beim Start hängen bleibt, lohnt es sich, zuerst das Gerät neu zu verbinden und die Anwendung vollständig neu zu öffnen, statt sofort die Zahlung wiederholt auszuführen.
Mein wichtigster Einrichtungstipp: Ich würde die erste Zahlung bewusst klein und planbar halten. Das ist kein Misstrauen gegenüber Vipps, sondern eine vernünftige Methode, den eigenen Ablauf zu verstehen. Danach weiß man, wie die Bestätigung aussieht, wo der Zahlungsstatus erscheint und welche Information der Empfänger tatsächlich sieht.
Ein sinnvoller Ablauf, wenn eine Zahlung nicht durchgeht
Wenn eine Zahlung scheinbar festhängt, gehe ich in einer festen Reihenfolge vor. Zuerst prüfe ich, ob die App einen eindeutigen Status anzeigt. Danach kontrolliere ich, ob ich den richtigen Kontakt oder Händler ausgewählt habe. Erst wenn diese beiden Punkte klar sind, prüfe ich die Verbindung und starte die App neu. Dieser Ablauf verhindert, dass aus einer einzelnen Unsicherheit gleich mehrere Zahlungsversuche entstehen.
Bleibt der Status unklar, würde ich den Empfänger direkt fragen, ob etwas angekommen ist. Das ist oft schneller als eine zweite Transaktion auf Verdacht. Bei einer privaten Rückzahlung kann man außerdem kurz festhalten, wann der Versuch stattgefunden hat und welchen Betrag man ausgewählt hat. Diese einfache Notiz erleichtert die Klärung, falls beide Seiten später unterschiedliche Ansichten zum Zahlungsstatus haben.
Wenn Vipps nach einem Neustart weiterhin nicht reagiert, sollte man die üblichen, sicheren Schritte abarbeiten: Verbindung wechseln, die App erneut öffnen und prüfen, ob das Gerät selbst andere Online-Dienste erreicht. Eine Neuinstallation wäre für mich erst der letzte Schritt, weil man bei einer Finanz-App vorher sicherstellen sollte, dass man die benötigten Anmeldedaten und Bestätigungen wieder zur Hand hat. Blindes Löschen kann aus einem kleinen Anzeigeproblem eine deutlich längere Wiederherstellung machen.
Wichtig ist dabei, keine sensiblen Zugangsdaten an andere Personen weiterzugeben. Auch ein angeblicher Helfer, der per Nachricht nach Bestätigungscodes fragt, gehört nicht in den normalen Zahlungsablauf. Ich würde Probleme ausschließlich innerhalb der offiziellen App-Umgebung oder über den vorgesehenen Supportweg klären und bei verdächtigen Nachrichten nicht auf eingebettete Aufforderungen reagieren.
Wenn Vipps nicht der eigentliche Verursacher ist
Bei digitalen Zahlungen gibt es mehrere Beteiligte: das Smartphone, die App, die Internetverbindung, der Zahlungsdienst und je nach Ablauf die Bank oder der Händler. Fällt eine dieser Ebenen aus, sieht es für den Nutzer oft so aus, als sei die gesamte App defekt. Deshalb lohnt sich ein kurzer Gegencheck. Funktioniert das Internet grundsätzlich? Kann die andere Person ihre Zahlungs-App öffnen? Ist nur ein einzelner Empfänger betroffen oder jeder Zahlungsversuch?
Wenn nur eine bestimmte Zahlung nicht klappt, würde ich eher die konkrete Empfängersituation prüfen als sofort Vipps zu beschuldigen. Wenn dagegen die App selbst nicht startet oder mehrere unabhängige Vorgänge gleichzeitig scheitern, liegt der Verdacht näher bei der Anwendung, dem Gerät oder einer Verbindung. Diese Unterscheidung klingt technisch, ist aber im Alltag sehr hilfreich, weil sie unnötige Wiederholungen und hektische Änderungen verhindert.
Für größere oder besonders zeitkritische Beträge würde ich außerdem nicht ausschließlich auf eine einzige Zahlungsart setzen. Eine klassische Banküberweisung oder eine Karte kann die bessere Alternative sein, wenn der Empfänger Vipps nicht nutzt, der Händler einen anderen Weg verlangt oder die Zahlung unbedingt dokumentiert werden muss. Vipps ist für mich vor allem ein bequemes Werkzeug für passende Situationen, nicht die einzige Lösung für jedes Finanzproblem.
Wie sich Vipps im täglichen Gebrauch anfühlt
Im normalen Ablauf gefällt mir die Konzentration auf das Wesentliche. Die App ist der Kategorie Finanzen zuzuordnen, wird kostenlos angeboten und trägt eine Altersfreigabe ab 0 Jahren. Das bedeutet nicht, dass jede Zahlungsfunktion für jede Person automatisch ohne weitere Voraussetzungen nutzbar ist; es zeigt eher, dass die Anwendung als allgemein zugängliches Zahlungswerkzeug positioniert ist. Für Familien, Freundeskreise und alltägliche Ausgaben ist diese niedrige Einstiegshürde angenehm.
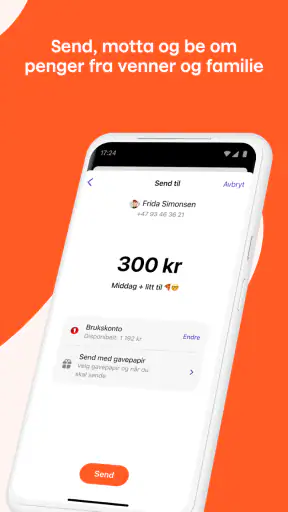
Ein realistisches Beispiel ist ein gemeinsames Mittagessen. Eine Person bezahlt zunächst für mehrere Leute, und später soll jeder seinen Anteil zurückgeben. Mit Vipps kann dieser Vorgang deutlich weniger umständlich sein als das Herausgeben von Bargeld oder das Zusammensuchen von Kontodaten. Der praktische Gewinn entsteht vor allem dann, wenn alle Beteiligten den Dienst bereits kennen. Wer erst während des Treffens ein Konto einrichten muss, kann den vermeintlich schnellen Ablauf dagegen ausbremsen.
Ein zweites gutes Einsatzgebiet sind kleine private Erledigungen: jemand übernimmt den Einkauf, eine andere Person erstattet ihren Anteil, oder man möchte einen offenen Betrag ohne lange Bankdaten-Nachrichten begleichen. Hier spielt die direkte, alltagsnahe Bedienung ihre Stärke aus. Ich würde vor dem Absenden trotzdem immer den Namen und den Betrag kontrollieren. Bei ähnlichen Kontakten im Telefonbuch ist eine Sekunde Aufmerksamkeit besser als eine spätere Korrektur.
Im Vergleich zur herkömmlichen Banküberweisung ist Vipps für solche spontanen Situationen meist zugänglicher, weil der Ablauf stärker auf den direkten Kontakt zwischen zahlender und empfangender Person ausgerichtet ist. Die Bank-App bleibt dagegen die bessere Wahl, wenn man eine formelle Überweisung mit eindeutigem Verwendungszweck, wiederkehrenden Zahlungen oder einer vertrauten Kontoverwaltung erledigen möchte. Vipps ersetzt diese Struktur nicht vollständig, sondern ergänzt sie.
Gegenüber Bargeld ist Vipps bequemer, weil niemand passendes Wechselgeld bereithalten muss. Bargeld hat jedoch einen Vorteil, wenn Geräte leer sind, keine Verbindung besteht oder eine Person digitale Zahlungen bewusst vermeiden möchte. Gegenüber einer Karten- oder Wallet-Lösung hängt Vipps stärker davon ab, ob der konkrete Händler oder Empfänger diesen Weg unterstützt. Genau hier liegt der wichtigste Trade-off: Der Ablauf kann sehr kurz sein, aber nur innerhalb eines passenden Umfelds.
Details, die vor einer Entscheidung wichtig sind
Vipps hat im Store eine durchschnittliche Bewertung von 4,1 bei rund 170.000 Bewertungen und kommt auf mehr als eine Million Installationen. Das spricht für eine breite Nutzung und dafür, dass viele Menschen den grundlegenden Ablauf verständlich finden. Eine gute Bewertung ist für mich trotzdem kein Ersatz für den eigenen Anwendungsfall. Wer hauptsächlich internationale Zahlungen, komplexe Geschäftsvorgänge oder eine vollständige Haushaltsverwaltung sucht, sollte die App nicht allein wegen ihrer Verbreitung auswählen.
Die Zahl der Bewertungen sagt außerdem wenig darüber aus, wie sich die App auf einem bestimmten Smartphone oder in einer bestimmten Zahlungssituation verhält. Ich würde vor der regelmäßigen Nutzung prüfen, ob die eigenen Kontakte und bevorzugten Händler tatsächlich erreichbar sind. Der Unterschied zwischen „Ich kann die App installieren“ und „Ich kann damit zuverlässig an die richtigen Personen zahlen“ ist bei einem Zahlungsdienst entscheidend.
Ein nicht offensichtlicher Vorteil ist die Möglichkeit, den eigenen Zahlungsablauf bewusster zu strukturieren. Statt Geldbeträge in verschiedenen Chatverläufen, Notizen und Überweisungsformularen zu verteilen, kann man private Rückzahlungen in einem dafür vorgesehenen Prozess erledigen. Das reduziert nicht automatisch jede Unordnung, aber es macht sichtbar, welche Handlung gerade ausgeführt wird. Ich würde nach jeder Zahlung kurz den Status prüfen und erst dann die Unterhaltung mit der anderen Person schließen.
Ein weiterer praktischer Punkt betrifft die Kommunikation. Eine Zahlungs-App nimmt einem nicht die Verantwortung ab, den Anlass und den Betrag klar zu benennen. Bei gemeinsamen Ausgaben würde ich deshalb eine kurze Nachricht ergänzen, etwa wofür die Rückzahlung gedacht ist. Das verhindert Missverständnisse, wenn am selben Tag mehrere kleine Beträge zwischen denselben Personen fließen. Die App erledigt den Transfer; die menschliche Erklärung bleibt trotzdem wichtig.
Auch die Frage nach dem richtigen Gerät sollte man ernst nehmen. Wer ein älteres Smartphone nutzt, sollte Vipps nicht erst dann testen, wenn eine Zahlung dringend ist. Die Mindestanforderung ab Version 8.0 ist eine klare technische Orientierung, aber eine aktuelle, stabile Geräteumgebung macht den Alltag meist angenehmer. Bei häufigen Problemen mit Benachrichtigungen oder dem Öffnen der App würde ich zuerst die Geräteeinstellungen und die Verbindung untersuchen, bevor ich den Zahlungsdienst wechsle.
Für wen ich die App empfehlen würde
Ich würde Vipps besonders Personen empfehlen, die regelmäßig kleine Beträge mit Freunden, Bekannten oder teilnehmenden Händlern austauschen und den Aufwand einer klassischen Überweisung vermeiden möchten. Auch wer ungern Bargeld mitführt, kann von einem schnellen digitalen Ablauf profitieren. Die App passt zu Menschen, die bereit sind, ihre Zahlungsroutine auf einen bestimmten Dienst auszurichten und vor dem ersten Einsatz die Einrichtung sorgfältig abzuschließen.
Weniger passend ist sie für Nutzer, die ausschließlich eine universelle Kartenlösung suchen oder Zahlungen oft an Personen außerhalb des unterstützten Umfelds senden. Auch wer seine Finanzen in erster Linie über eine Bank-App mit festen Vorlagen, Daueraufträgen und ausführlicher Kontoverwaltung organisiert, wird Vipps eher als Ergänzung denn als Hauptanwendung sehen. Das ist keine Schwäche im engeren Sinn, sondern eine Frage des Schwerpunkts.
Ich würde außerdem vorsichtig sein, wenn die eigene Internetverbindung häufig instabil ist oder das Smartphone regelmäßig Probleme mit Apps hat. Ein digitaler Zahlungsweg ist nur so zuverlässig wie die Umgebung, in der er verwendet wird. Für Notfälle würde ich immer eine alternative Zahlungsart bereithalten, statt mich darauf zu verlassen, dass eine einzelne App jede Situation auffängt.
Mein praktisches Urteil nach der Prüfung
Vipps überzeugt mich vor allem durch seinen klaren Zweck: Geld bezahlen und empfangen, ohne den Vorgang unnötig kompliziert wirken zu lassen. Die kostenlose Nutzung, die breite Verbreitung und die verständliche Ausrichtung machen die App für alltägliche private Zahlungen interessant. Besonders stark ist sie, wenn alle Beteiligten bereits im gleichen System unterwegs sind und man eine kleine Ausgabe schnell ausgleichen möchte.
Die Grenzen sollte man aber von Anfang an einplanen. Vipps ist keine vollständige Banking-Suite, kein Ersatz für jede Karte und keine Garantie dafür, dass eine Zahlung unabhängig von Händler, Empfänger, Gerät oder Verbindung funktioniert. Wer diese Punkte akzeptiert, wird seltener enttäuscht sein. Mein Rat wäre, die Einrichtung zu Hause abzuschließen, eine kleine Testzahlung zu verwenden und bei einem unklaren Status nicht sofort erneut zu senden.
Unterm Strich ist Vipps für mich eine empfehlenswerte Finanz-App mit einem sehr konkreten Nutzen. Sie spart im passenden Umfeld Zeit und macht private Rückzahlungen übersichtlicher. Ihre Qualität zeigt sich weniger in großen Zusatzversprechen als in der Frage, ob der konkrete Empfänger erreichbar ist und der eigene Zahlungsweg sauber eingerichtet wurde. Wenn das passt, würde ich sie Freunden für unkomplizierte Alltagszahlungen empfehlen; wenn nicht, bleiben Banküberweisung, Karte oder Bargeld die vernünftigere Wahl.


